
-
Travailleurs indépendants
-
Offrir gratuitement ses produits ou services n’est pas nécessairement un acte anormal de gestion
Une entreprise peut offrir gratuitement des biens ou des prestations qu’elle commercialise habituellement sans que cette seule gratuité constitue un acte anormal de gestion, dès lors que cette attribution ne se traduit pas, par elle-même, par un appauvrissement. Pour remettre en cause cette pratique, l’administration fiscale doit démontrer qu’elle est étrangère à l’intérêt de l’entreprise.
-
Le cumul emploi-retraite pour les assurés du régime général à compter du 1-1-2027
L’article 102 de la loi 2025-1403 du 30-12-2025 de financement de la sécurité sociale pour 2026 a refondu totalement le dispositif de cumul emploi-retraite, en fixant des règles communes aux régimes de retraite légalement obligatoires de base et complémentaires. Deux décrets du 2-11-2026 ont précisé les modalités d’application du nouveau dispositif qui s’applique aux assurés du régime général dont la première pension de retraite prendra effet à compter du 1-1-2027.
Équipements sportifs dans l’entreprise
Lorsque l’employeur d’une entreprise dotée d’un CSE met à disposition de ses salariés une salle de sport et des équipements sportifs, cet avantage est-il soumis à cotisations ?
Tolérance administrative : avantages attribués par le CSE exonérés. L’administration sociale admet que les prestations en nature ou en espèces attribuées ou versées par le comité économique et social (CSE) ou par l’employeur en l’absence de CSE, aux salariés qui se rattachent directement à certaines activités sociales et culturelles (ASC) ne sont pas soumises aux cotisations sociales, sauf si une disposition législative ou réglementaire prévoit le contraire (instr. min. du 17-4-1985).
Activités concernées. Sont exonérés de cotisations sociales les avantages servis par les CSE destinés, sans discrimination (c’est-à-dire à tout le personnel), à favoriser ou améliorer les activités extra-professionnelles, sociales ou culturelles, des salariés de l’entreprise et de leur famille, p. ex. des activités de détente, de sport ou de loisirs.
Application stricte de cette tolérance. Si l’avantage est attribué par l’employeur alors que son entreprise est dotée d’un CSE, cet avantage est soumis à cotisations sociales.
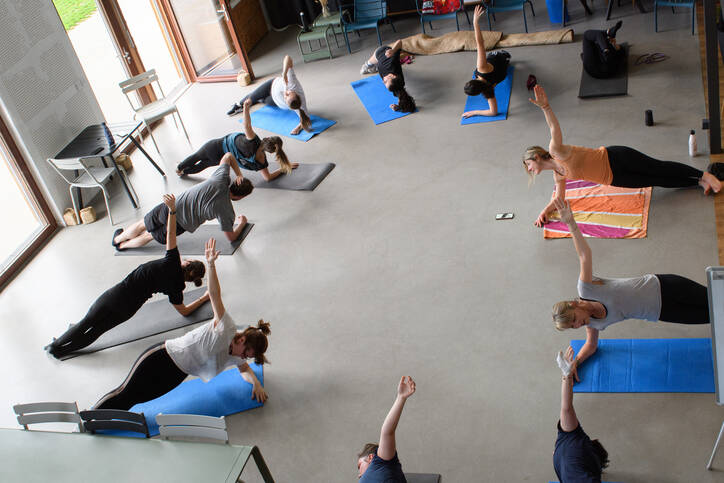
Nouvelle tolérance favorable à l’employeur. La direction de la sécurité sociale (DSS) admet désormais que, pour favoriser le développement de la pratique du sport en entreprise, ne sont pas soumis aux cotisations sociales, même si l’entreprise est dotée d’un CSE, la mise à disposition par l’employeur d’un accès à un équipement dédié à la réalisation d’activités sportives, comme une salle de sport appartenant à l’entreprise ou un espace géré ou loué par l’entreprise pour la pratique sportive, et l’organisation de cours de sport ou d’activités physiques et sportives dans l’un de ces espaces.
Ces avantages sont exonérés de cotisations sociales seulement si l’ensemble des salariés ont accès à cet équipement dans des conditions similaires à l’accès à un équipement qui serait mis en place par le CSE.
Attention ! En revanche, les financements d’abonnements ou de participation individuelle à des cours de sport organisés en dehors d’un espace appartenant, géré ou loué par l’entreprise et pris en charge par l’employeur en présence d’un CSE sont soumis à cotisations. Ils restent exclus de l’assiette des cotisations au titre des ASC lorsqu’ils sont pris en charge par le CSE ou par l’employeur en l’absence d’un CSE.
À noter. Cette nouvelle tolérance administrative ne s’impose ni à l’Urssaf en cas de contrôle, ni au juge en cas de contentieux suite à un redressement Urssaf.
Source : lettre DSS adressée à l’Acoss du 12-12-2019
© Copyright Editions Francis Lefebvre