
-
Travailleurs indépendants
-
Offrir gratuitement ses produits ou services n’est pas nécessairement un acte anormal de gestion
Une entreprise peut offrir gratuitement des biens ou des prestations qu’elle commercialise habituellement sans que cette seule gratuité constitue un acte anormal de gestion, dès lors que cette attribution ne se traduit pas, par elle-même, par un appauvrissement. Pour remettre en cause cette pratique, l’administration fiscale doit démontrer qu’elle est étrangère à l’intérêt de l’entreprise.
-
Le cumul emploi-retraite pour les assurés du régime général à compter du 1-1-2027
L’article 102 de la loi 2025-1403 du 30-12-2025 de financement de la sécurité sociale pour 2026 a refondu totalement le dispositif de cumul emploi-retraite, en fixant des règles communes aux régimes de retraite légalement obligatoires de base et complémentaires. Deux décrets du 2-11-2026 ont précisé les modalités d’application du nouveau dispositif qui s’applique aux assurés du régime général dont la première pension de retraite prendra effet à compter du 1-1-2027.
La pratique du sport en entreprise
Exonération des cotisations et contributions sociales des avantages en nature octroyés aux salariés concernant la pratique du sport en entreprise.
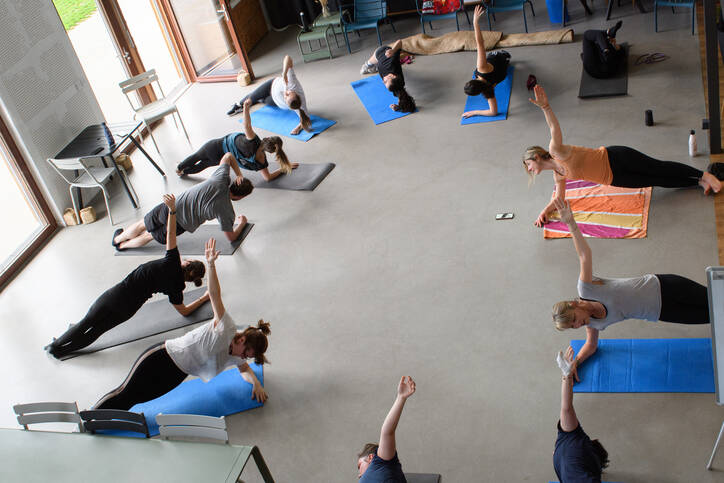
Pour favoriser le développement du sport en entreprise, la loi de financement de la sécurité sociale pour 2021 a prévu que les avantages que vous accordez à vos salariés pour la pratique d’activités physiques et sportives peuvent être exclus de l’assiette des cotisations et contributions de sécurité sociale, de la CSG et de la CRDS, dans certaines conditions et limites fixées par décret (CSS art. L 136-1-1, III, 4°, f, ; loi 2020-1576 du 14.12.2020 art. 18, JO du 15.12).
Désormais, la pratique d’une activité sportive en entreprise n’est plus considérée comme un avantage en nature accordé par l’employeur à ses salariés, même lorsque l’entreprise est dotée d’un comité social et économique (CSE), sous certaines conditions.
Avantages exonérés. Depuis le 31.05.2021, sont exonérés des cotisations et contributions de sécurité sociale, de la CSG et de la CRDS :
- l'avantage que représente la mise à disposition par l'employeur d'équipements à usage collectif dédiés à la réalisation d'activités physiques et sportives comme une salle de sport appartenant à l'entreprise ou un espace géré par elle ou dont elle prend en charge la location pour une pratique d'activité physique et sportive (mais également la mise à disposition de vestiaires et de douches ou d’un matériel sportif) ;
- et l'avantage constitué par le financement par l'employeur de prestations d'activités physiques et sportives tels que des cours collectifs d'activités physiques et sportives ou des événements ou compétitions de nature sportive.
Conditions d’exonération. Les équipements dédiés à la pratique sportive doivent être accessibles, sans discrimination, à l’ensemble des salariés de l’entreprise quelle que soit la nature et la durée de leur contrat de travail. Les prestations d’activités physiques doivent être organisées par l’employeur qui informe l’ensemble de ses salariés des conditions d’organisation de ces prestations (présentation des cours proposés, lieux, horaires, modalités d’inscription…). L’exonération de cotisations et contributions sociales ne s’applique pas aux abonnements ou inscriptions individuelles à des cours.
Plafond d’exonération. Le montant de l’avantage constitué par la mise à disposition d’équipements dédiés à la pratique sportive est exonéré sans limite de montant.
Le montant de l’avantage constitué par le financement par l’employeur de prestations d’activités physiques et sportives est exonéré dans la limite annuelle de : 5 % de la valeur mensuelle du plafond de la sécurité sociale (soit 3 428 € x 5 % = 171,40 € par an) × l'effectif de l'entreprise.
Exemple. Une entreprise employant 15 salariés qui finance en 2021, à hauteur de 3 500 €, des cours collectifs de gym et de yoga, accessibles à l’ensemble de son personnel, peut bénéficier d’une exonération de cotisations et contributions sociales d’un montant global pour l’année de 2 571 € (soit 171,40 € x 15 salariés). Le montant supérieur au plafond d’exonération (929 € soit 3 500 – 2 571) est soumis à cotisations et contributions sociales.
Sources : décret 2021-680 du 28-5-2021, JO du 30-5 ; CSS art. D 136-2 : www.urssaf.fr, actualité du 8-6-2021.