
-
ICC, ILC et ILAT au deuxième trimestre 2026
-
Carburants : les aides prolongées et renforcées
Face à la hausse persistante des prix des carburants, le Gouvernement a annoncé, le 22-9-2026, la prolongation et le renforcement de plusieurs dispositifs de soutien, notamment en faveur des salariés utilisant leur véhicule pour travailler et des secteurs professionnels les plus exposés. Le coût total de ces nouvelles mesures est estimé à 450 M€.
-
Assujettis ayant opté pour le régime de groupe TVA
LF 2022 : Obligation d’emploi des travailleurs handicapés
La loi de finances pour 2022 légalise la règle de calcul de l’effectif d’assujettissement à l’OETH prévue à l’article D 5212-1 du Code du travail.
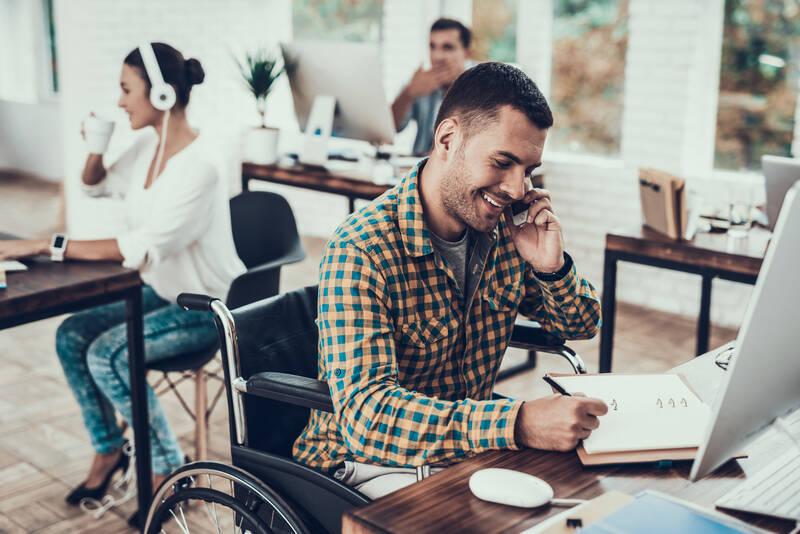
Tous les employeurs doivent déclarer l'effectif total des bénéficiaires de l'obligation d'emploi de travailleurs handicapés qu'ils emploient (C. trav. art. L 5212-1, al.1). L’obligation d’emploi des travailleurs handicapés (OETH) oblige tous les employeurs d’au moins 20 salariés d’employer au moins 6 % de bénéficiaires de l’OETH dans leur effectif total de salariés (C. trav. art. L 5212 al. 2 et L 5212-2).
La loi de finances pour 2022 légalise la règle de calcul de l’effectif d’assujettissement à l’OETH prévue, par décret, à l’article D 5212-1 du Code du travail en prévoyant que désormais, par dérogation au I de l’article L130‑1 du CSS, la période à retenir pour apprécier le nombre de salariés est l’année au titre de laquelle la contribution annuelle de l’OETH est due (LF 2022 art. 119).
Donc, pour l’OETH de l’année N et DOETH en N + 1, l’effectif salarié annuel se calcule par référence à la moyenne des effectifs salariés de l’année N, arrêtée au 31 décembre de N.
Source : loi 2021-1900 du 30-12-2021 de finances pour 2022 art. 119, JO du 31
© Lefebvre Dalloz