-
Le locataire commercial qui exerce son droit de préemption peut se faire rembourser la commission de l’agent immobilier
La Cour de cassation rappelle que les honoraires de l’agent immobilier inclus dans l’offre de vente d’un local commercial notifiée au locataire dans le cadre de son droit de préemption ne sont pas à sa charge. Il est en droit de demander leur restitution s’il les a payés.
-
Employeurs victimes de dégradations ou de vols lors des violences urbaines survenues les 17 et 18 octobre dernier
L’Urssaf précise les mesures exceptionnelles d'accompagnement qu’elle met en place pour soulager la trésorerie des entreprises ayant subi des dommages lors des troubles urbains intervenus en marge des manifestations des 17 et 18 octobre 2026.
-
Traitement social de la prime transport : les précisions du Boss
Le Bulletin officiel de la sécurité sociale (Boss) a apporté des précisions sur le régime social de la prime transport ou prime carburant, qui a été modifié par les décrets 2026-973 et 2026-974 du 20-10-2026.
Projet de loi de finances pour 2027 : des régimes zonés prorogés
Le projet de loi de finances pour 2027 propose de proroger plusieurs régimes zonés, tant en matière d’impôt sur les bénéfices qu’en matière de CFE.
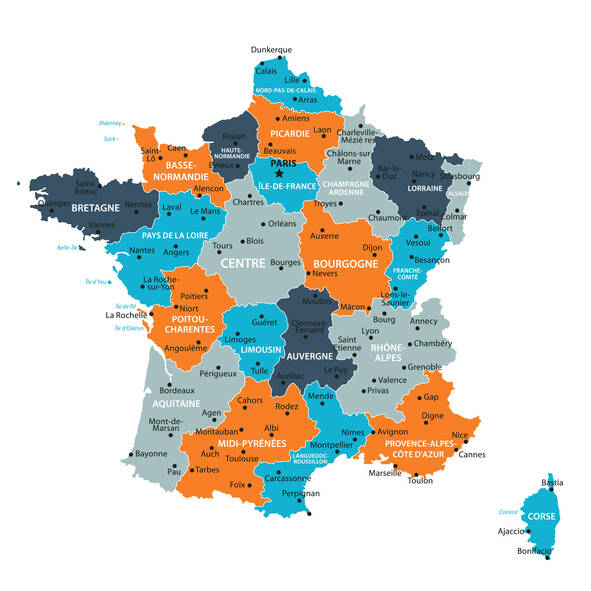
Prorogation d’un an des exonérations dans les bassins urbains à dynamiser (art. 26, I-1° et 3°)
Les entreprises créées dans les bassins urbains à dynamiser (BUD), entre le 1-1-2018 et le 31-12-2026, peuvent être totalement exonérées d'impôt sur le revenu ou d'impôt sur les sociétés pendant 2 ans, puis bénéficier d'un abattement dégressif de 75 % la 3e année, 50 % la 4e année et 25 % la 5e année (CGI art. 44 sexdecies).
L’article 26, I-1° propose de proroger jusqu’à la fin de l’année 2027 le régime d’exonération en matière d’impôt sur les bénéfices, prévu dans les bassins urbains à dynamiser.
Par symétrie, l’article 26, I-3° prorogerait également, jusqu’à la fin de l’année 2027, le régime d’exonération en matière de CFE (CGI art. 1463 A) dans ces mêmes zones.
Prorogation d’un an de l’exonération de CFE en zones de développement prioritaire (art. 26, I-3°)
Les PME créées dans les zones de développement prioritaire, entre le 1-1-2019 et le 31-12-2027 (Loi 2026-103 du 19-2-2026 art. 51), peuvent être totalement exonérées d'impôt sur le revenu ou d'impôt sur les sociétés pendant 2 ans, puis bénéficier d'un abattement dégressif de 75 % la 3e année, 50 % la 4e année et 25 % la 5e année (CGI art. 44 septdecies).
En matière de CFE, l'exonération concerne en revanche les créations d'établissements réalisées dans une ZDP entre le 1-1-2019 et le 31-12-2026 (CGI art. 1463 B).
Pour harmoniser la durée d’application de l’exonération avec celle relative aux exonérations d’impôt sur les bénéfices, l’article 26, I-3° propose de proroger jusqu’à la fin de l’année 2027 le régime d’exonération en matière de CFE, prévu dans les zones de développement prioritaire.
Article 26, I-1° et 3° du PLF 2027
© Lefebvre Dalloz