
-
Travailleurs indépendants
-
Offrir gratuitement ses produits ou services n’est pas nécessairement un acte anormal de gestion
Une entreprise peut offrir gratuitement des biens ou des prestations qu’elle commercialise habituellement sans que cette seule gratuité constitue un acte anormal de gestion, dès lors que cette attribution ne se traduit pas, par elle-même, par un appauvrissement. Pour remettre en cause cette pratique, l’administration fiscale doit démontrer qu’elle est étrangère à l’intérêt de l’entreprise.
-
Le cumul emploi-retraite pour les assurés du régime général à compter du 1-1-2027
L’article 102 de la loi 2025-1403 du 30-12-2025 de financement de la sécurité sociale pour 2026 a refondu totalement le dispositif de cumul emploi-retraite, en fixant des règles communes aux régimes de retraite légalement obligatoires de base et complémentaires. Deux décrets du 2-11-2026 ont précisé les modalités d’application du nouveau dispositif qui s’applique aux assurés du régime général dont la première pension de retraite prendra effet à compter du 1-1-2027.
Réduction d’impôt Pinel : le dispositif de plafonnement des frais est-il constitutionnel ?
Le Conseil constitutionnel devra se prononcer sur la conformité du mécanisme plafonnant à 10 % du prix de revient du logement le montant des frais et commissions pris en compte dans la base de la réduction d’impôt.
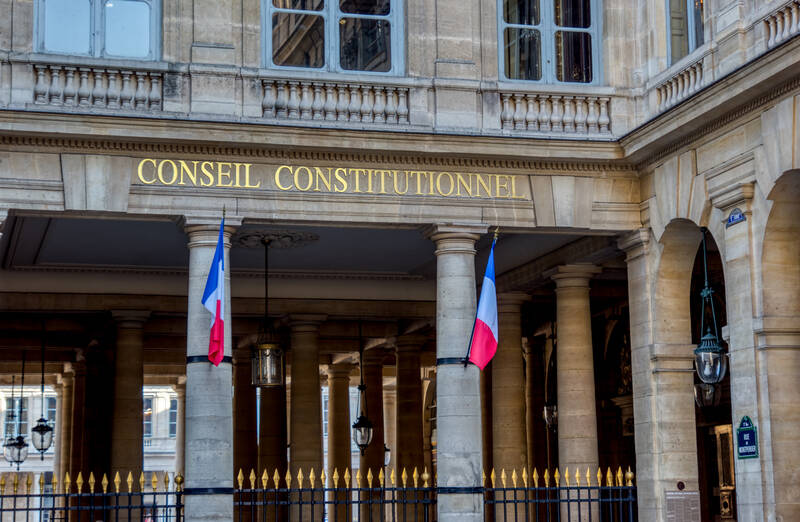
Le Conseil constitutionnel devra se prononcer sur la conformité du mécanisme plafonnant à 10 % du prix de revient du logement le montant des frais et commissions pris en compte dans la base de la réduction d’impôt.
Les particuliers qui acquièrent ou font construire des logements neufs ou assimilés destinés à la location dans le secteur intermédiaire bénéficient, sous conditions, d’une réduction d’impôt dite Pinel. Celle-ci est calculée sur la base du prix de revient du logement, lequel comprend le montant des frais et commissions facturés par les professionnels de l’intermédiation commerciale qui sont intervenus lors de la vente.
Pour les contrats signés depuis le 1er avril 2020, ces frais ne sont retenus que dans la limite d’un plafond hors taxe par acquisition fixé à 10 % du prix de revient du logement par le décret 2019-1426 du 20 décembre 2019 (FR 3/20 inf. 5 p. 13). Si le montant facturé est supérieur à ce plafond, le vendeur encourt une amende administrative pouvant aller jusqu’à dix fois le montant des frais excédentaires (CGI art. 199 novovicies, X bis).
Le Conseil d’Etat juge que la question de la conformité à la Constitution de ce dispositif est suffisamment sérieuse pour être transmise au Conseil constitutionnel : la non prise en compte dans le plafonnement du coût des prestations commerciales accomplies sans que le vendeur ait recours à un intermédiaire extérieur pourrait porter atteinte notamment au principe d’égalité devant la loi et le caractère potentiellement disproportionné de l’entrave à la libre fixation des tarifs des professionnels pourrait porter atteinte à la liberté d’entreprendre.
© Copyright Editions Francis Lefebvre