
-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Exonération sociale liée à l’attribution de la médaille du travail
Le Bulletin officiel de la sécurité sociale (Boss) précise le devenir de l’exonération des cotisations et contributions sociales applicable aux revenus versés à l’occasion de l’attribution de médailles d’honneur du travail en raison de la suppression de l’exonération fiscale par la loi de finances pour 2026.
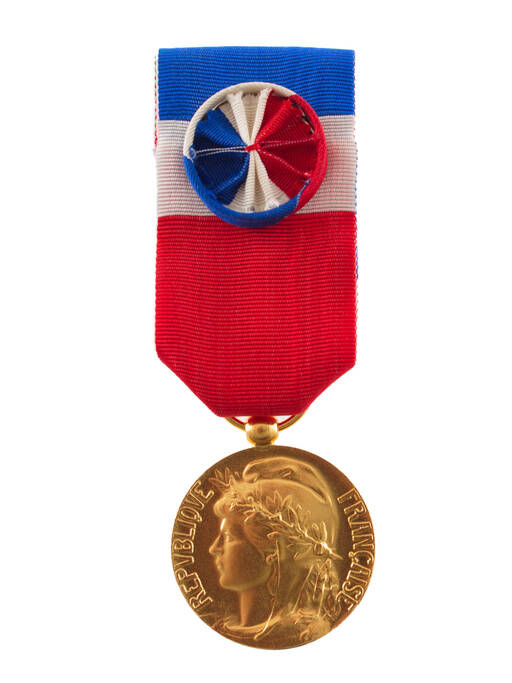
Sur son site, le Boss a informé que la loi de finances pour 2026 ayant supprimé l’exonération fiscale applicable aux revenus versés à l’occasion de la délivrance de la médaille d’honneur du travail à compter des revenus perçus au titre de l’année 2026, l’exonération sociale (exonération des cotisations, de CSG-CRDS et de taxe sur les salaires) sur les primes versées à l’occasion de l’attribution de la médaille d’honneur du travail est donc privée de fondement, car la circulaire du 22-4-2000 prévoit qu’elle est calée sur l’exonération fiscale (loi 2026-103 du 19-2-2026 art. 17, I-5°, JO du 20 ; CGI art. 157, 6º abrogé).
Tolérance : application de l’exonération sociale jusqu’au 31-12-2026. Toutefois, le Boss précise qu’à titre de tolérance, l’application de l’exonération sociale perdure pour les revenus versés à l’occasion de la délivrance de la médaille d’honneur du travail jusqu’au 31-12-2026. À compter du 1-1-2027, les attributions de ces médailles n’ouvriront pas droit à une exemption sociale, les revenus versés devront donc être totalement soumis aux cotisations et contributions sociales.
Source : https://boss.gouv.fr, communiqué du 10-4-2026
© Lefebvre Dalloz