
-
Seul un PSE homologué permet aux indemnités versées dans le cadre de ce plan de bénéficier de l'exonération sociale
La Cour de cassation a répondu, dans un arrêt du 24-6-2026, à la question de savoir si les indemnités de rupture versées dans le cadre d’un plan de sauvegarde pour l’emploi (PSE) sont exonérées des cotisations et contributions sociales lorsque l’homologation de ce plan est annulée ?
-
Entreprises touchées par les incendies exceptionnels en Gironde et dans les Landes
La majoration temporaire de l’allocation d’activité partielle est prolongée du 31-8-2026 jusqu’au 4-10-2026.
-
BTP : l’aide GNR reconduite pour août
L’aide exceptionnelle accordée aux petites entreprises du BTP utilisant du gazole non routier (GNR) dans le cadre de leur activité professionnelle a été reconduite pour le mois d’août 2026. La demande doit être déposée au plus tard le 30 septembre.
Logiciel de caisse autocertifié : une mise en conformité repoussée
Les éditeurs de logiciels ou systèmes de caisse autocertifiés disposent d’un délai supplémentaire pour se mettre en conformité : ils doivent faire une demande de certification auprès d’un organisme accrédité avant le 1-9-2025 afin de l’obtenir au plus tard le 1-3-2026.
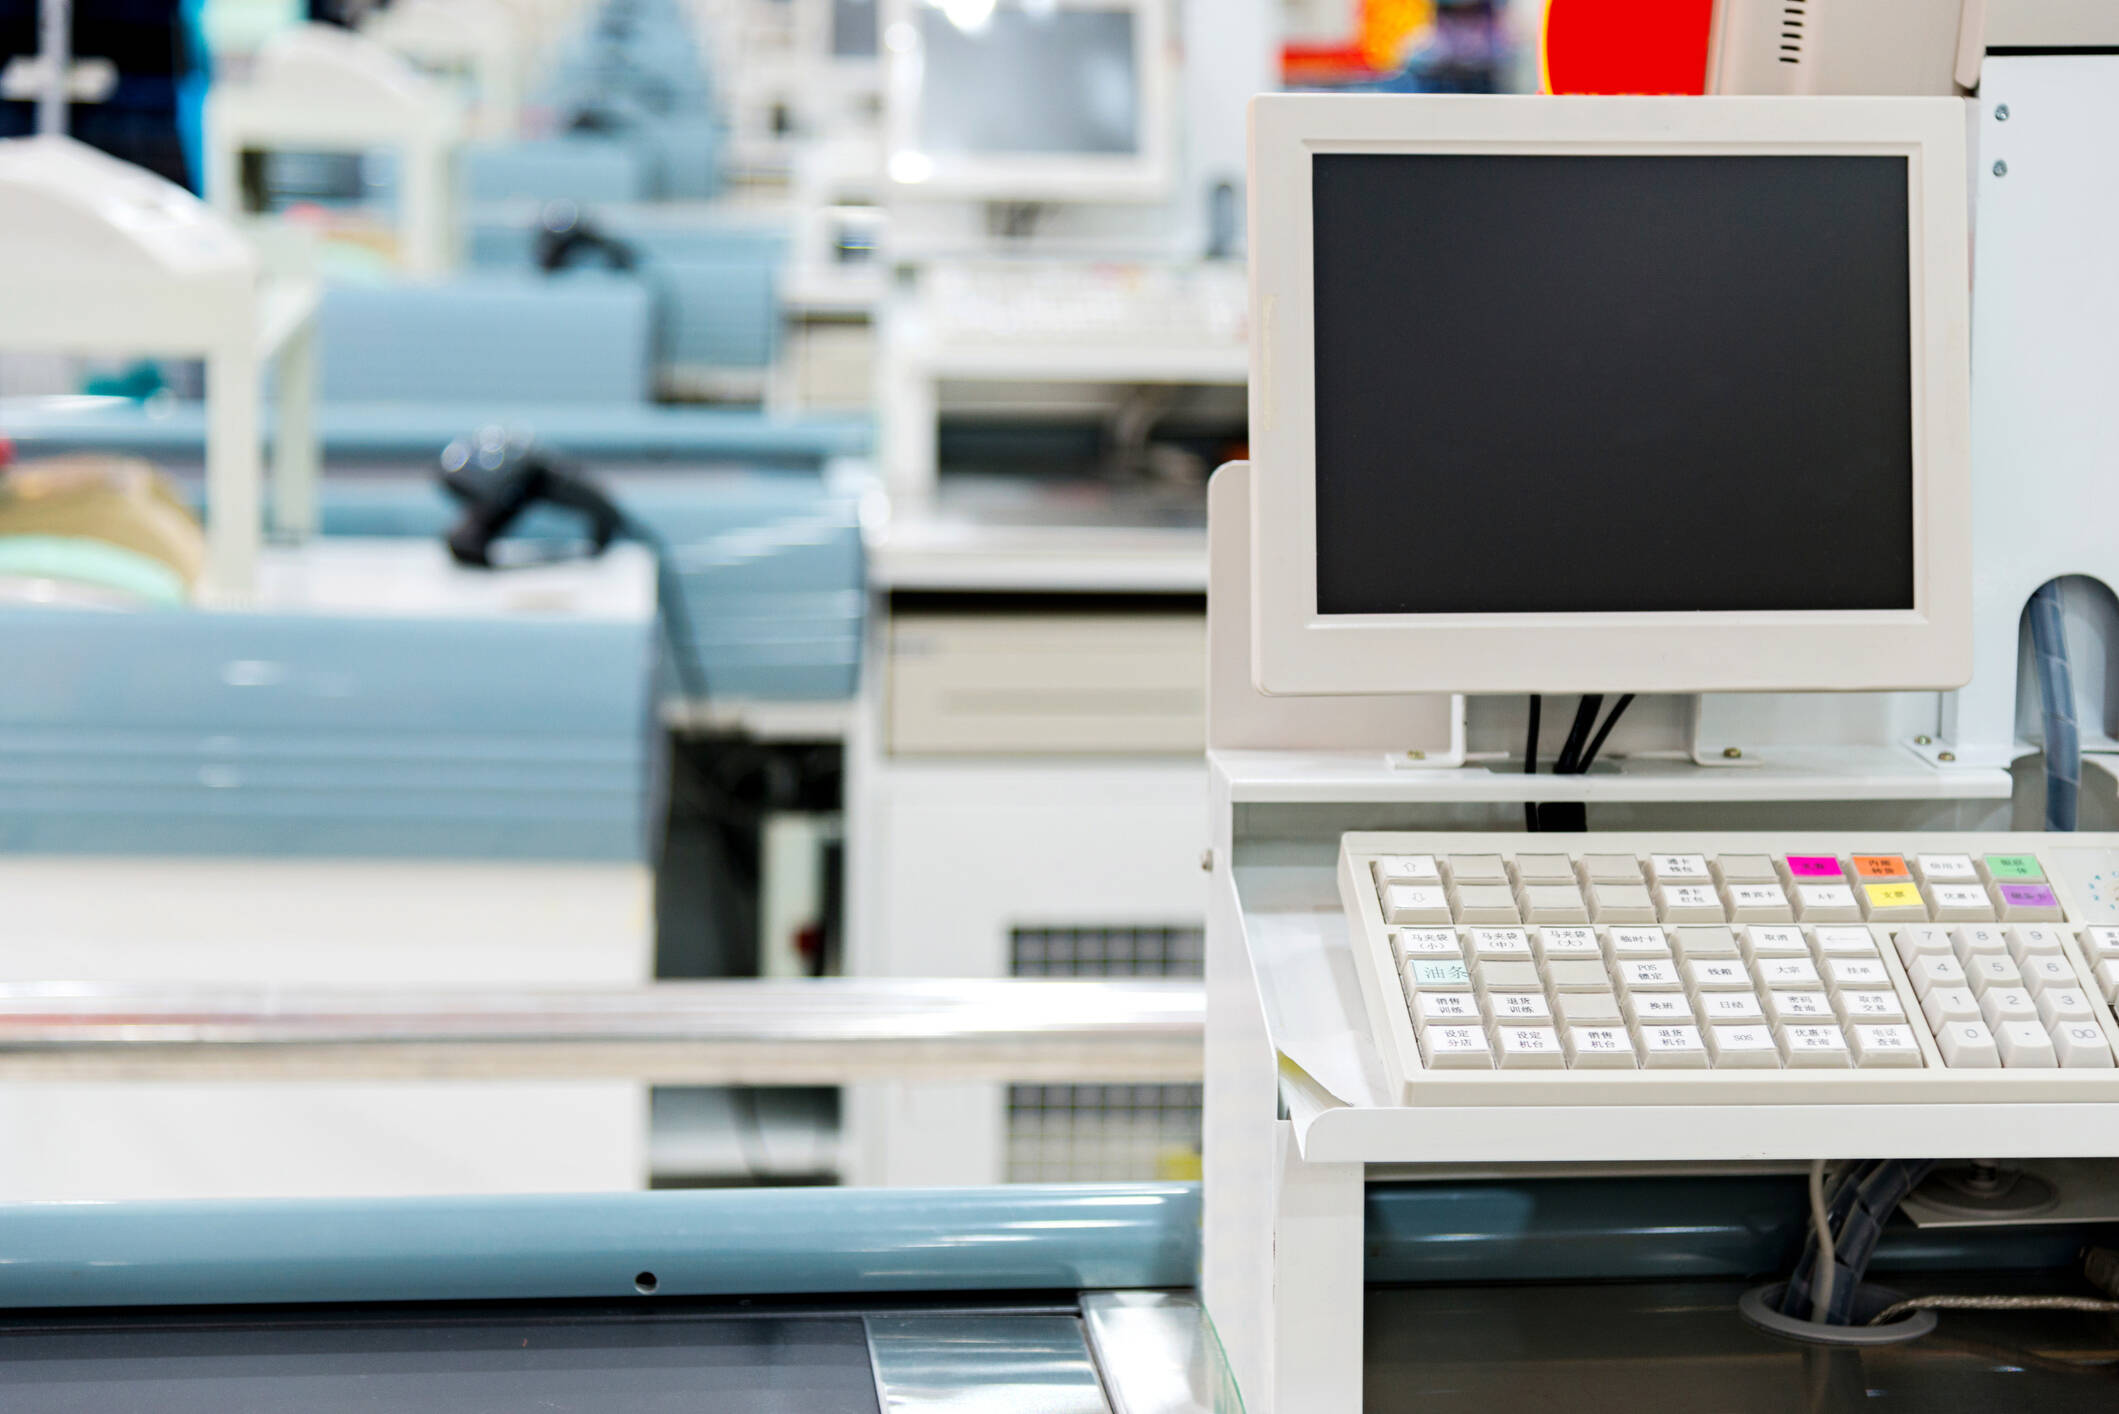
Une obligation de sécurisation. Les entreprises assujetties à la TVA qui effectuent des opérations (livraisons de biens et prestations de services) non soumises à l’obligation de facturation (clients non professionnels) et qui enregistrent ces opérations au moyen d’un logiciel ou d’un système de caisse ont l’obligation d’utiliser un logiciel ou un système sécurisé satisfaisant à des conditions d’inaltérabilité, de sécurisation, de conservation et d’archivage des données en vue du contrôle de l’administration fiscale (CGI art. 286, 1-3°), sous peine d’une amende pouvant atteindre 7 500 € (CGI art. 1770 duodecies).
Suppression de l’autocertification. À compter du 16‑2‑2025, l’article 43 de la loi de finances pour 2025 a supprimé la possibilité pour les éditeurs de logiciel d’autocertifier, via une attestation individuelle, que le logiciel ou système de caisse qu’ils éditent respecte les conditions requises. Pour justifier que le logiciel ou système de caisse qu’ils utilisent pour enregistrer les règlements de leurs clients satisfait aux conditions posées par l’article 286, 1-3°bis, du CGI, les assujettis doivent désormais obligatoirement produire un certificat délivré par un organisme accrédité.
Un délai pour se mettre en conformité. Toutefois, compte tenu de l’impossibilité matérielle pour les éditeurs de logiciel ou système de caisse non certifié d’obtenir la certification immédiatement, il leur est accordé, par mesure de tempérament, un délai pour se mettre en conformité. Ainsi, jusqu’au 31-8-2025, les assujettis utilisant un tel logiciel ou système non certifié pourront continuer à justifier de la conformité de ce dernier par la production de l’attestation individuelle délivrée par l’éditeur. Entre le 1-9-2025 et le 28-2-2026, tout logiciel ou système de caisse non certifié utilisé par un assujetti devra avoir fait l’objet d’une demande de certification de la part de son éditeur (engagement ferme de la part de ce dernier s’entendant de la conclusion d’un contrat avec le certificateur, de l’acceptation d’un devis ou d’une commande ferme). À compter du 1-3-2026, tout logiciel ou système de caisse devra bénéficier d’un certificat délivré par un organisme certificateur accrédité.
BOI-TVA-DECLA-30-10-30 n° 275 du 16-4-2025
© Lefebvre Dalloz